Historia kredytowa w Polsce: jak przygotować się do kredytu na samochód lub mieszkanie
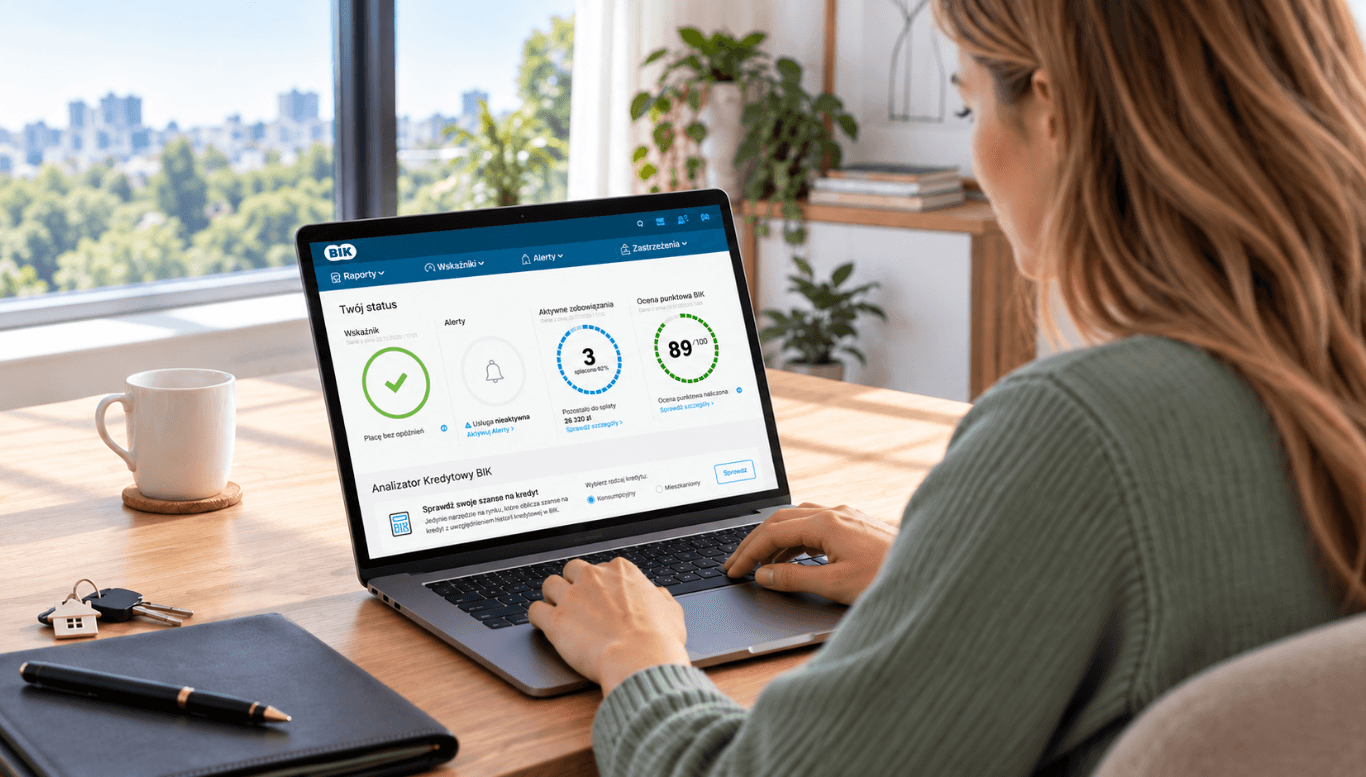 Pracujesz w Polsce, masz stabilny dochód i myślisz o kredycie na samochód lub mieszkanie? Według danych BIK, w pierwszym półroczu 2026 roku kredyty i pożyczki miało 364 tysiące cudzoziemców, a obywatele Ukrainy stanowili 56% wartości tego portfela kredytowego.
Dla banku stabilny dochód może jednak nie wystarczyć. Podczas rozpatrywania wniosku sprawdza on nie tylko wynagrodzenie i umowę, lecz także to, jak dana osoba korzystała wcześniej z kredytów i czy terminowo spłacała zobowiązania.
Dlatego do dużego kredytu lepiej przygotować się z wyprzedzeniem.
Czym jest BIK i jak działa
BIK (Biuro Informacji Kredytowej) to największy rejestr danych kredytowych w Polsce. Gromadzi informacje o zobowiązaniach kredytowych klientów banków i innych upoważnionych instytucji finansowych, działając na podstawie art. 105 ust. 4 ustawy Prawo bankowe. BIK współpracuje ze wszystkimi bankami komercyjnymi i spółdzielczymi w Polsce.
W rejestrze przechowywane są informacje o aktywnych kredytach i pożyczkach, kwotach do spłaty, historii płatności oraz ewentualnych opóźnieniach. Według danych BIK, ponad 90% informacji w bazie dotyczy zobowiązań spłacanych terminowo.
Na podstawie historii kredytowej BIK wylicza scoring - ocenę liczbową od 1 do 100. Im wyższy wynik, tym większe prawdopodobieństwo terminowej spłaty kredytu w ocenie BIK. Nie istnieje jednak jeden próg punktowy, po przekroczeniu którego kredyt zostanie na pewno przyznany: każdy bank stosuje własne zasady oceny.
W 2026 roku BIK zaczął wdrażać nowy model scoringu, uwzględniający między innymi dane z sektora pożyczek i płatności odroczonych.
BIK nie podejmuje decyzji o przyznaniu kredytu. Ostateczna decyzja zawsze należy do banku, który stosuje własne kryteria oceny klienta.
Co oznacza brak historii kredytowej
Brak wpisów w rejestrze nie oznacza złej historii kredytowej i sam w sobie nie jest podstawą do odmowy. Jeśli wcześniej nie korzystałeś/aś z produktów kredytowych w Polsce, BIK może po prostu nie dysponować wystarczającymi informacjami, aby wyliczyć scoring.
Jeśli historia kredytowa nie istnieje w ogóle, można zacząć ją budować. Według danych BIK, scoring może się kształtować już po sześciu miesiącach terminowej spłaty kredytu lub pożyczki na kwotę od 400 złotych. Znaczenie może mieć również korzystanie z limitu kredytowego przez wystarczająco długi okres.
To właśnie terminowa spłata zobowiązań stopniowo buduje pozytywną historię kredytową. Jeśli korzystasz z kredytu, karty kredytowej lub innego produktu odnotowanego w BIK, ważne jest regularne opłacanie rat i unikanie opóźnień.
Nie trzeba jednak zaciągać niepotrzebnego kredytu wyłącznie po to, by pojawić się w BIK. Jeśli historii kredytowej jeszcze nie ma, warto najpierw sprawdzić wymagania banku, w którym planujesz złożyć wniosek, i ustalić, czy brak scoringu rzeczywiście stanowi problem w Twojej konkretnej sytuacji.
Jak bank ocenia cudzoziemca
Dla obywatela Ukrainy historia kredytowa w BIK jest tylko jednym z elementów weryfikacji. Bank ocenia również status pobytowy, dochód, formę i stabilność zatrudnienia, bieżące zobowiązania, a przy kredycie hipotecznym - wysokość wkładu własnego.
Wymagania dotyczące dokumentu potwierdzającego prawo pobytu w Polsce, stażu pracy oraz zestawu dokumentów różnią się w zależności od banku i rodzaju kredytu. Dlatego przed złożeniem wniosku należy sprawdzić warunki konkretnej instytucji.
Jeśli w BIK znajdują się wpisy, bank analizuje je szczegółowo. Terminowe spłaty i zamknięte zobowiązania mogą pozytywnie wpłynąć na ocenę wniosku, natomiast opóźnienia lub niespłacone długi mogą pogorszyć historię kredytową.
Przy umowie o pracę lub umowie zleceniu bank może poprosić o: potwierdzenie statusu pobytowego, PESEL, polskie konto bankowe, zaświadczenie o zatrudnieniu, PIT-11, wyciągi z konta za ostatnie miesiące.
Przy JDG lub B2B mogą być dodatkowo wymagane: roczna deklaracja PIT odpowiednia do formy opodatkowania, wyciągi z konta, potwierdzenie opłacania składek ZUS, zaświadczenie z urzędu skarbowego o braku zaległości.
Przy kredycie hipotecznym wymagania są zazwyczaj surowsze, dlatego należy je dokładnie sprawdzić bezpośrednio przed złożeniem wniosku.
Jak sprawdzić historię kredytową w BIK
Sprawdź swoje dane w BIK. Wejdź na bik.pl i zarejestruj konto. Raz na 6 miesięcy można otrzymać bezpłatną kopię danych - czas oczekiwania do 30 dni. Płatny raport kosztuje 59 złotych i jest dostępny od razu.
Zweryfikuj dokładność wpisów. Jeśli w bazie są wpisy - sprawdź każdy z nich. Jeśli znajdziesz nieprawidłową lub nieaktualną informację, zgłoś się do banku lub innej instytucji finansowej, która przekazała te dane do BIK.
Sprawdź, czy historia kredytowa już się kształtuje. Jeśli korzystasz już z kredytu, raty lub karty kredytowej, opłacaj zobowiązania terminowo. Jeśli historii kredytowej jeszcze nie ma, pamiętaj, że BIK potrzebuje określonego okresu aktywności kredytowej, zanim będzie mógł wyliczyć scoring.
Przygotuj dokumenty z wyprzedzeniem. Brak choćby jednego dokumentu może być podstawą do odmowy jeszcze przed weryfikacją BIK.
Co warto wiedzieć przed złożeniem wniosku
Przed zgłoszeniem się do banku sprawdź: czy ta instytucja rozpatruje wnioski od obywateli Ukrainy z Twoim typem dokumentu, jakiego minimalnego stażu i formy umowy wymaga, czy uwzględnia dochód z umowy zlecenia lub JDG.
Historia kredytowa w BIK jest ważnym elementem weryfikacji, ale nie jedynym czynnikiem. Nawet dobry scoring nie gwarantuje pozytywnej decyzji.
Bank osobno ocenia zdolność kredytową: stabilność dochodu, formę zatrudnienia, bieżące kredyty i inne zobowiązania finansowe. W przypadku kredytu hipotecznego dodatkowe znaczenie ma wysokość wkładu własnego i wymagania dotyczące dokumentów cudzoziemca. Przy kredycie na samochód konkretne warunki zależą od polityki banku.
Dlatego przed złożeniem wniosku ważne jest sprawdzenie nie tylko swojego BIK, lecz także wymagań konkretnego banku w odniesieniu do Twojej sytuacji.
Oficjalna umowa i potwierdzony dochód to część tego samego obrazu, który bank ocenia razem z historią kredytową.
Oferty pracy w całej Polsce i Europie, oficjalne zatrudnienie, wsparcie na każdym etapie. Aby znaleźć ofertę pracy, zadzwoń: +380 50 334 93 51, +48 525 275 003.


 2026-11-03

 Otwórz

